

银行问询关联方往来时如何画清业务关系

1
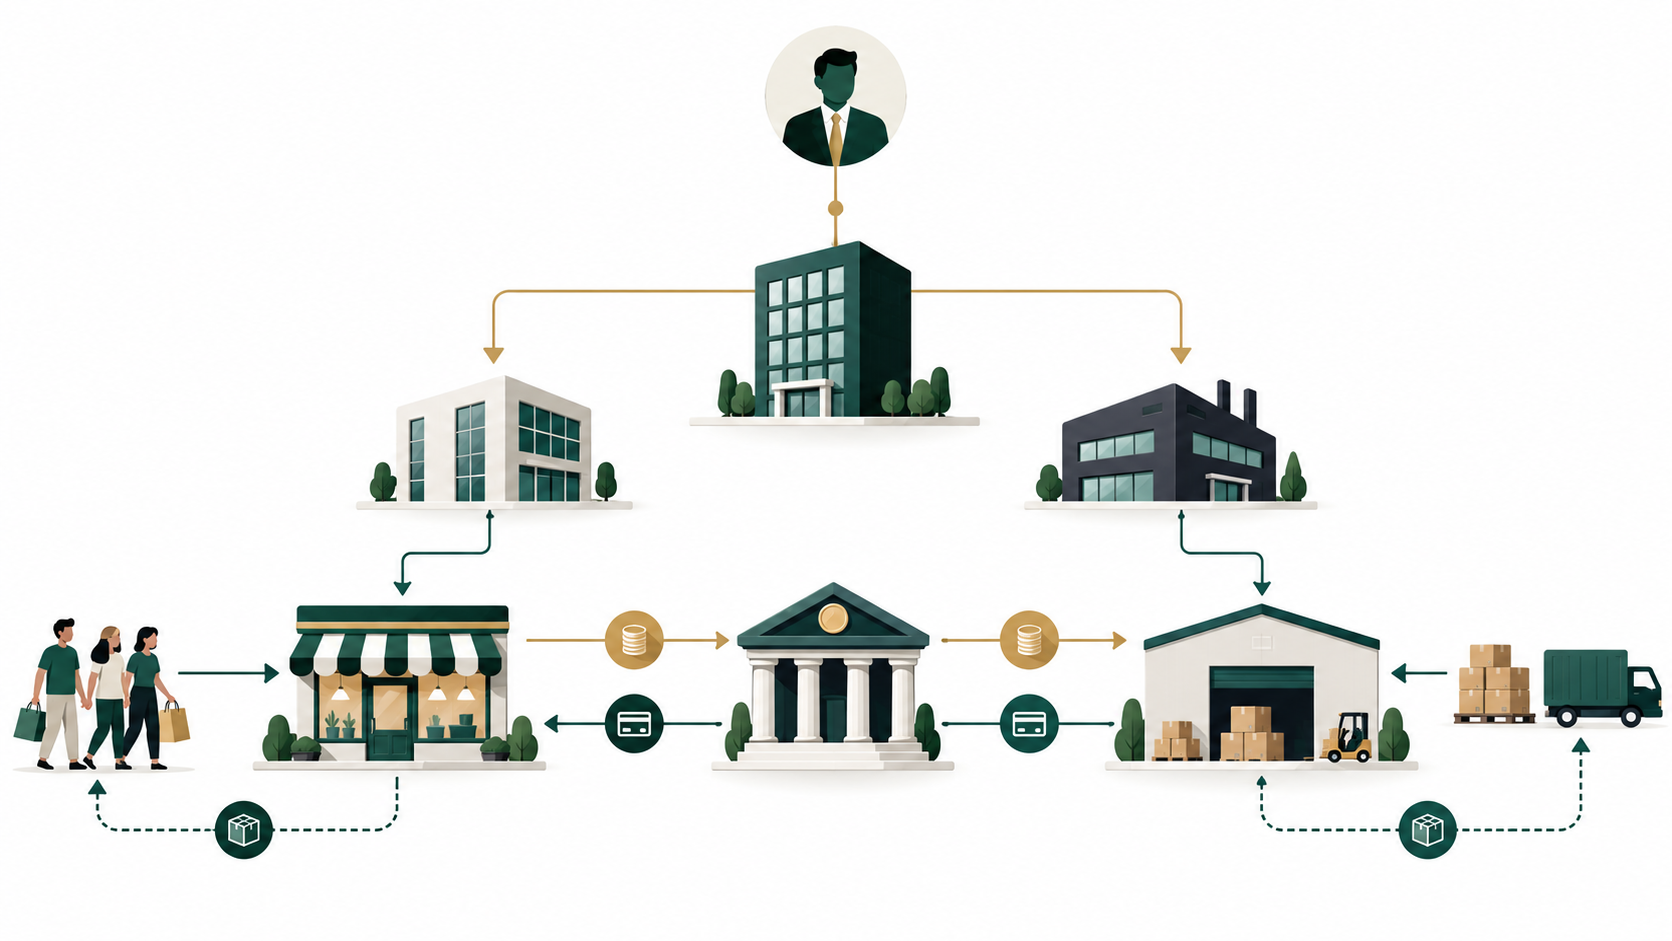
银行问“请解释这几笔关联方往来”,公司拿出一张集团架构图,上面只有母公司、子公司和股权比例。银行关心的却可能是另一层:谁卖了货,谁签了客户合同,谁开票,谁实际付款,款为什么经过当前账户,最终由谁承担费用或取得收入。股权图可以说明控制关系,却不能自动解释每笔钱的业务用途。一笔从同集团海外公司汇入的美元,可能是借款、代付报销、货款、服务费、资本投入或错误转账;把它们都写成“集团内部调拨”,反而让银行更难理解账户活动。
编辑部建议准备两张图,而非把所有箭头堆在一页。第一张是“主体关系图”:每个法律实体的全称、注册地、注册号或可核标识、直接持股或控制关系、最终受益所有人、图的生效日期。第二张是“业务资金图”:围绕银行问询的交易时段,标出合同流、货物流或服务交付流、发票流、资金流;每条箭头附交易性质和单据编号。两张图之间用同一实体编号连接。对复杂集团,这比一张带十几种颜色的总图更容易核查。图只反映可证事实,不把尚未签署的服务安排画成已经发生,也不因集团内部习惯称呼就改写法律主体名称。
画图前先拆问询范围。银行可能只问某三笔来款,也可能要求说明账户长期的典型关联交易。列出每笔交易日期、币种、金额、付款方与收款方账户名、银行参考号、企业账务记载、合同或决议依据、对价及未结余额。若银行只给流水摘要而公司不能确认具体哪笔,先向银行经认证渠道索取可识别信息,避免把两笔同额不同性质的交易混答。问询截止日、要求的文件格式与是否涉及敏感资料也要记录。答复的范围由问题决定,但内部底稿要足以支持每句结论;不确定的项目明确标“待核”,不要把口头传闻编成最终业务说明。
主体关系图的判断标准是“控制、管理、交易”不混淆。两家公司有共同董事,未必就能只凭这一点推定所有权相同;同一品牌在两家公司网站出现,也不等于两者是合同上的同一主体。以公司注册资料、股东名册、董事及授权文件、受益所有人资料为基础,列明证据日期。香港金管局说明银行对客户实施持续尽职审查,FATF 的受益所有权指引强调掌握充分、准确、及时的真实控制信息。这些资料说明银行为什么关注背后的人与控制链,但具体需提交哪些文件、是否须公证以及银行能否接受图示,仍取决于开户行及适用法域要求。
第二张图更需要把箭头命名。若A公司向B公司销售货物,画“货物:A到B”“发票:A开给B”“资金:B付给A”,三条箭头应有订单和付款编号。若B公司替C公司支付供应商,画清C与供应商的采购合同、B代付的授权、B付款到供应商、C如何清偿B。若A提供营销服务给集团销售公司,画服务委托、实际交付、开票与付款;不能只有一张内部费用分摊表就声称已完成服务。若是借款,列借出、归还、利息或免息约定及余额;若是资本款,列批准与权益变化,不把普通往来款凭管理层一句话改成出资。资金箭头一定标法律主体,不用“总部”“海外团队”等内部昵称替代付款人。
用一组虚构交易看差别。香港公司H经营平台店铺,英国公司U负责当地仓储与退货,新加坡公司S持有品牌并提供授权。银行看到H向U汇美元五万,又从S收到美元三万。只看股权图,H、U、S都由同一自然人最终控制,似乎“集团内部调拨”就能解释。但业务图应进一步回答:H向U的五万是仓储服务费、为其垫付退货费用,还是对U的短期借款?S给H的三万是品牌授权预收、U费用补偿,还是资金支持?假设前者中两万是H与U签署的仓储服务费、三万是H借给U用于仓库搬迁,后者是S依借款协议向H提供资金,则需要两类不同合同、费用发票或服务记录、借款决议与余额表。数字只是示例,不能凭共同控制把不同法律性质并账。
这组例子里的第一条资金箭头,需再拆成两条业务说明。仓储费两万美元要对应仓储协议、仓库期间、计费方式、服务或库存记录、发票和付款;借款三万美元要对应借款协议、授权、拨款用途、到期与还款安排。银行可能对资金被拆成服务费和借款的原因提出进一步问题,企业应能说明审批与记账在付款前还是付款后形成。若原本只有一笔五万美元且此前文件写的是“advance for operations”,后来才发现内部用途不同,应坦诚说明发生了分类更正及其依据,不要倒签两份合同冒充原始安排。给银行的说明可以简洁,底层证据必须允许其从付款追到业务。
从S收到的三万美元则要核反向责任。借款合同的出借人确为S吗?H银行账户实收是否与合同一致?款项是否由S自身账户汇出?H账上应付S余额如何变化?以后H还款给S会从哪个账户、以何币种、如何计算金额?若实际付款人是S的融资合作方而非S,需增加第三方付款授权和清偿关系,不能在图上把第三方抹去。若款项后来被转为资本或抵消服务费,应留双方决议、协议及账务调整记录,并说明生效日期。不要为了让关系图“看起来简单”,把交易生命周期中真实发生的变化删掉。
再考虑代收代付。某关联公司帮另一家公司收客户货款,是最容易把图画错的场景。需要区分销售合同主体、客户付款指令上的受款人、平台或银行收款账户户名、代收协议、清分日期与最终归属。银行可能关心为什么不由卖方直接收,以及款项会否混同第三方收入。解释应具体到业务原因和实际路径,例如平台结算安排、区域支付渠道或集团现金管理,而不是写“为了方便”。但具体结构能否为平台、银行和相关法域接受,须以各自合同和专业判断为准。图不应让一家公司同时扮演卖方、收款代理和最终权利人,却没有相应合同区分角色。
在图旁加一张“交易性质矩阵”更实用。纵向列各关联方,横向列商品货款、服务费、借款、报销、资本、代收代付、退款或冲销。每个实际发生的格子写银行流水号、合同编号、发票或结算单、期初期末余额;没有发生的留空。矩阵能及时发现两个常见矛盾:财务账记“往来款”,业务合同却写“服务费”;一笔被销售说成货款的资金,银行付款人和采购合同主体却不同。发现矛盾应先查原始证据和会计更正程序,不通过改图来遮盖。若当期没有新资金、仅期初余额未结,也要明示旧债务来源,避免银行误以为本期发生新交易。
关联方范围的会计判断还需谨慎。国际财务报告准则的 IAS 24 将关联方交易描述为报告主体与关联方之间资源、服务或义务的转移,即使不收费也可能构成交易,并要求对关系、交易及未结余额作适用披露。这有助于提醒企业,不收服务费的内部支持也可能需要记录;但 IAS 24 的财报披露口径不等于某家银行的尽调定义,更不自动决定税务上的转让定价、贷款许可或资本项目性质。涉及当地税法、外汇管理、资金池或受监管业务时,必须按主体所在地和实际交易单独核实。文章不会给跨法域一刀切的关联方定义或税率。
向银行提交时可采用“先摘要、后证据”的结构。首页用一段话说明公司主营业务、相关关联方各自角色、问询期间共涉及几笔什么性质的款;随后附两张图和交易表;每笔再附合同、发票、履约、授权、银行回单及余额对账的必要页。答复中只对可证明的事实做肯定表述:例如“银行流水显示H于某日向U汇出五万美元”,而“其中三万美元构成借款”要有协议和公司批准支持。若证据缺失,写明目前能确认的部分、待补资料、预计联系谁取得,不编造“银行已认可”。银行可能要求更多资料,企业应保留问询与补件的版本链。
资料清单分成主体、交易、资金和复核四组。主体组含注册资料、股权控制链、实际控制人及授权文件;交易组含合同、订单、服务交付、发票、借款或资本决议、代收代付协议;资金组含各方银行流水、付款指令、收款确认、换汇及归还记录;复核组含往来余额明细、对账确认、异常解释和图表版本。对外提交应依银行要求最小化披露,其他客户或员工的个人资料需适当遮盖;涂黑不能遮掉证明交易主体、金额与日期的必要信息。图的页脚写制表日期和证据截止日,避免半年后股权变化却仍拿旧图答复新问询。
最终检查不在于图是否漂亮,而在于任取一条资金箭头,能否说清“谁与谁有什么法律和商业关系、为何发生这笔钱、哪个账户付给哪个账户、相应义务如何结算、期末还欠多少”。若某箭头只能回答“老板让转的”,就应停在待核状态。若银行问的其实是受益所有人变化,业务图再细也不能替代更新后的控制链;若问的是具体借款用途,股权图再权威也不能替代借款与资金使用证据。两张图各回答不同问题,并共同把关联方往来从一个笼统标签还原成可验证的业务事实。
图表还需要解决时间问题。股权关系可能在问询期间中途变化,合同也可能在汇款后被修改。对每笔交易使用付款当日可适用的主体关系图版本,并在旁边另列当前结构;不要拿今天的百分百控股关系解释去年尚未收购时的款。若交易性质随补充协议变化,写清原安排、变更生效日和资金余额如何过渡。银行问一季度的款,企业不能只提交十月最新组织架构,而应提供当时的登记文件或决议,再说明后来发生的变化。这样既避免把历史交易投射到现状,也便于判断某一笔代收或借款在发生时究竟由谁授权。
资料核验入口:
- 香港金融管理局《Account Opening and Maintenance》:https://www.hkma.gov.hk/eng/sm ... ning/
- FATF《Guidance on Beneficial Ownership of Legal Persons》:https://www.fatf-gafi.org/en/p ... .html
- IFRS Foundation《IAS 24 Related Party Disclosures》:https://www.ifrs.org/issued-st ... ures/