

跨境电商售后成本怎样归集到每笔订单

1
2026年10月27日|离岸快车
一家卖家看月报,某款旅行收纳包的毛利不错,客服却说“这款越卖越累”:客户常因拉链卡顿申请补发,仓库反复付出拣配和国际邮费,平台偶尔出现部分退款,供应商月末又给一笔质量补偿。若财务只在月末把“退款”“运费”“补偿”各记成一个总数,这款商品究竟是营销问题、质量问题,还是某个渠道售后规则更贵,谁也说不清。售后成本按订单归集的目的不是给每位客服贴一个成本标签,而是让一笔原始销售在后续数周、数月发生的退款、补寄、逆向物流和残值变化,都能回到那笔订单及其商品行上。
先划清两本账。本文所说的订单级归集,是经营分析用的事件成本台账,用于判断商品、渠道和处理方案;它不自动等于总账科目、收入冲减时点或税务申报口径。财务仍应依适用准则、合同与当地税务规定处理法定账务。一个现金退款会改变客户实付净额,却不等于“售后费用”;一件补发商品会消耗存货,却可能没有新的销售收入;供应商赔付能降低企业最终承担额,却不能抹掉客户已经经历的质量问题。若把三者混成一个负数,经营决策和会计核对都会变难。
我们建议用“原订单号—订单行号—售后事件号”做主轴。原订单号回答这笔销售是谁,订单行号回答涉及哪件商品,事件号回答后来发生了哪一次退货、补发、维修或让利。平台单号与企业内部单号可能不同,支付交易号、退款号、物流运单号、仓库作业单号也各有用途。底稿要保留它们之间的映射,而不是用客户姓名、邮箱尾号或日期金额模糊匹配。一个订单有两件商品、两次售后,必须能出现两条或更多事件;一次事件跨两行商品,则要说明分配规则,不能把整笔费用挂在看起来最贵的那一行。
第一步先定义什么进入售后成本池。可单独列出现金退款或价款让利、退货面单和逆向运费、海外仓退件接收与质检、补寄商品的可核定成本、补寄拣配及运费、维修或换件、销毁、不可再次销售的存货损失、支付争议相关直接费用等。还应另列回收值,例如退回良品重新入库、维修后可售、承运商理赔和供应商补偿。平台佣金、原订单正常履约运费、广告费通常属于原订单经济性的一部分,不应无条件再抄进“售后追加成本”。团队可同时看原订单完整贡献和售后增量,但必须标明两套口径,防止重复相减。
第二步区分“申请”“批准”“执行”“结清”四种状态。客户说要退货,不等于企业已批准;客服答应补发,不等于海外仓已出库;支付后台生成退款,不等于最终状态已经成功;仓库收到了退件,也不等于可以恢复库存价值。每个事件记录发生时间、责任人、币种、状态和对应证据。月末报告可按申请日观察服务需求,按实际作业日观察仓库成本,按退款完成情况观察资金影响,按企业采用的会计政策决定账务期间。日期不同可以解释,不能用一个“售后日期”覆盖全流程。
第三步把渠道原始数据接到同一结构,但不要假设所有平台字段一样。以独立站使用Shopify的卖家为例,官方帮助页面说明可对整单或部分商品退款,退款流程与退货、重新入库并非天然同一件事;因此导出订单退款后,还须查退件是否真实到仓、是否质检、是否恢复可售。若支付使用Stripe,其退款对象有独立编号、金额、币种、原付款关联和状态;不能仅凭客服工单里的“已退”补一笔成本,更不能把一次失败或取消的退款与成功退款一起累计。其他平台应按其官方导出字段和实际合同核对,不能把这一套字段名直接照搬。
第四步给每类费用明确归属顺序。能指向一笔订单的费用直接归订单:例如该订单的退款号、补发包裹运费和退件仓处理费。只知道一批订单共同发生的费用,先找能否按运单、包裹重量、商品件数或服务工时还原;仍无法还原时才用事先约定的分配依据,并把“分摊”与“直接发生”分列。年度客服系统订阅费这类固定支出,可以用于渠道层或产品层的总体分析,不宜硬分到某个投诉订单后声称那就是它的真实边际成本。归属精度应与决策用途匹配,不能为了每行都有数字而制造伪精确。
多商品订单尤其容易错算。客户买了收纳包与行李牌,因收纳包拉链问题获部分退款,客服又免费补寄一只收纳包。退款应按实际批准的商品行或明确的订单级让利规则归属;补发商品成本与补发运费归到同一售后事件。若补发包裹还搭载了行李牌,运费可按重量或体积等可追溯依据分配,并在底稿注明。不要因为平台退款界面只显示订单总额,就把费用按两件商品售价平均分。平均分便于填表,却会让无问题商品承担不该承担的质量成本。
示例只用内部演示金额:一笔订单售出一只收纳包,原收款四十美元,原商品与正常履约成本另在订单贡献表。售后因拉链问题退给客户十美元;企业发起补寄,新包的核定成本六美元,补寄运费七美元,海外仓作业费两美元。客户无需寄回旧包,因此没有逆向运费、退件残值或重新入库。此订单的售后增量资源消耗可先列为十加六加七加二,即二十五美元;这里的十美元属于对原交易价款的返还,其他十五美元是为解决问题新发生的商品与履约支出。管理表可以给出“净贡献减少二十五美元”,但账务上如何列示退款与库存成本,要由财务另行判断,不能把二十五美元直接塞进同一个会计科目。
若供应商后来同意赔付八美元,原事件仍应保留二十五美元的客户处理总耗用,再在“追偿或补偿”栏列八美元及其确认状态。管理层可分别看毛售后成本与最终企业承担额,不能在供应商口头承诺时就把八美元从成本中消掉。假如供应商只给下一批货打折,也不能未经财务与采购核实就当作本订单收到现金赔付。这样拆开,质量团队看得到问题的真实频率,采购团队看得到供应商承担,财务也能核对每一笔实际结算。
退件场景的公式又不同。假设客户退回一只未使用的收纳包,企业退全款,支付了退货运费与仓内质检费;仓库检验后确认可以按原等级再售。经营台账不能把原商品采购成本再次全额算为报废损失,因为实物回到了可售库存;同样不能在商品尚未实际到仓时提前确认完整残值。可设“待检残值”“已确认可售价值”“不可售损失”三个状态,随仓库结论更新。若退件包装破损只能折价卖,则保留原始退件检验、折价依据与最终销售结果。只有把资金、物流和库存三条线连起来,退款订单的损失才不是凭感觉估。
拒付或争议更要防双计。客户既通过客服取得一笔退款,又向发卡机构提出争议,支付侧可能出现不同对象与处理状态。台账应把所有资金动作映射到原交易,按成功、待决、撤销或追回分别记录;争议处理费若确实发生再列,不依靠网上流传的通用费率估填。客服在争议期间再次补偿客户,需要审批与原事件关联,避免同一不满被两条流程同时结算。管理表的重点是“最终净流出多少”和“此时仍有多少未决敞口”,不是把每个通知都当成一笔确定损失。
跨境多币种也会让一笔事件看起来有两次成本。站点标价可能是欧元,退款在原交易币种发起,海外仓费用以英镑计价,供应商赔付则以另一币种结算。每一行先留原币金额、币种、交易时间、凭证编号,再按照企业已确定的管理报表汇率口径折算,并保存汇率来源与取值日。支付机构或银行实际产生的汇兑与手续费另列,不用一个笼统的“汇差”倒挤对账缺口。订单级报表可以以报告币种汇总,但任何复核人都应能回到原币原单据。
月末截数时,别用“售后还没完”作全部不归集的理由。已发生的补寄运费可以先按承运商账单或可验证的暂估列示;已批准尚未完成的退款放在待执行列;等待退件质检的残值标为未定。报表至少提供已实现、已批准待结、仍有争议三层视图,不能为了让利润稳定而在售后关闭日一次性塞进全部金额。若下一月取得实际账单,沿用事件号调整原估算,留下旧值、新值和原因。跨期回写原订单的管理分析,不意味着回改已经结账的法定账簿。
一个好用的异常清单比一张总额表更快发现漏损。每天或按业务量定期筛出:客服批准退款却找不到支付退款号;退款成功却没有客服或政策依据;补发包裹已出库却没有原订单关联;退件已签收而质检长期未完成;同一订单被多次补发;承运商账单中的追踪号找不到售后事件;供应商赔付记录找不到对应质量批次;同一退款号重复导入。异常处理要指定去哪个系统取哪份凭证、由谁复核、何时再查,不能在备注里只写“待沟通”。
更重要的是用归集结果作判断,而不是只在月末排名。若某SKU售后发生率不高,但每次都需要跨境补寄,高成本可能来自补救方式;若某渠道退款频繁,却多是地址填写或物流妥投争议,改善应落在结账验证与配送证据;若同一生产批次的拉链投诉集中,采购与质检应追生产原因。指标可同时看每百单售后事件数、每发生售后订单的增量成本、每笔已销售订单的平均售后负担及追回比例。分母分别是售后订单或全部订单,不能混用后再宣称“售后成本下降”。
资料清单可以按一次事件收齐:原订单与订单行、商品及批次信息、客户原始诉求、客服承诺和批准、退款对象及最终状态、退货和补发运单、海外仓签收与质检、补寄商品成本依据、仓储作业费账单、供应商或承运商赔付、原币金额与汇率依据、会计凭证映射。财务可另保留月度总账与支付机构余额对账,但订单台账应能独立回答“钱退给谁、货去了哪里、企业额外耗用了什么、还有什么可回收”。证据齐全却没有原订单映射,仍称不上按订单归集。
最后做一次抽样复核:选一笔部分退款、一笔补发、一笔退货后可再售和一笔跨月争议,由客服从原始诉求顺查到结案,再由财务从支付与仓库费用反查回订单。两条路径若指向同一个事件,台账的关系才可靠。售后成本的价值也正在这里:它不要求每个争议当日有最终答案,却要求每一笔实际发生的资金与作业有出处,每一笔待定的追偿与残值有状态。团队据此决定该修商品、改物流,还是更换补救方案,才不会让“毛利不错”遮住长期流失。
官方资料:Shopify帮助中心《Refunding orders》https://help.shopify.com/en/ma ... rders ;Stripe开发者文档《Refunds》https://docs.stripe.com/api/refunds ;IFRS Foundation《IFRS 15 Revenue from Contracts with Customers》(收入确认原则概览)https://www.ifrs.org/issued-st ... mers/ 。平台资料只用于核实其退款对象和操作关系,IFRS资料仅说明经营归集与财务确认不能混为一谈;实际适用准则及税务处理需按企业所在地和交易事实判断。示例金额为演示,不是任何平台费率。
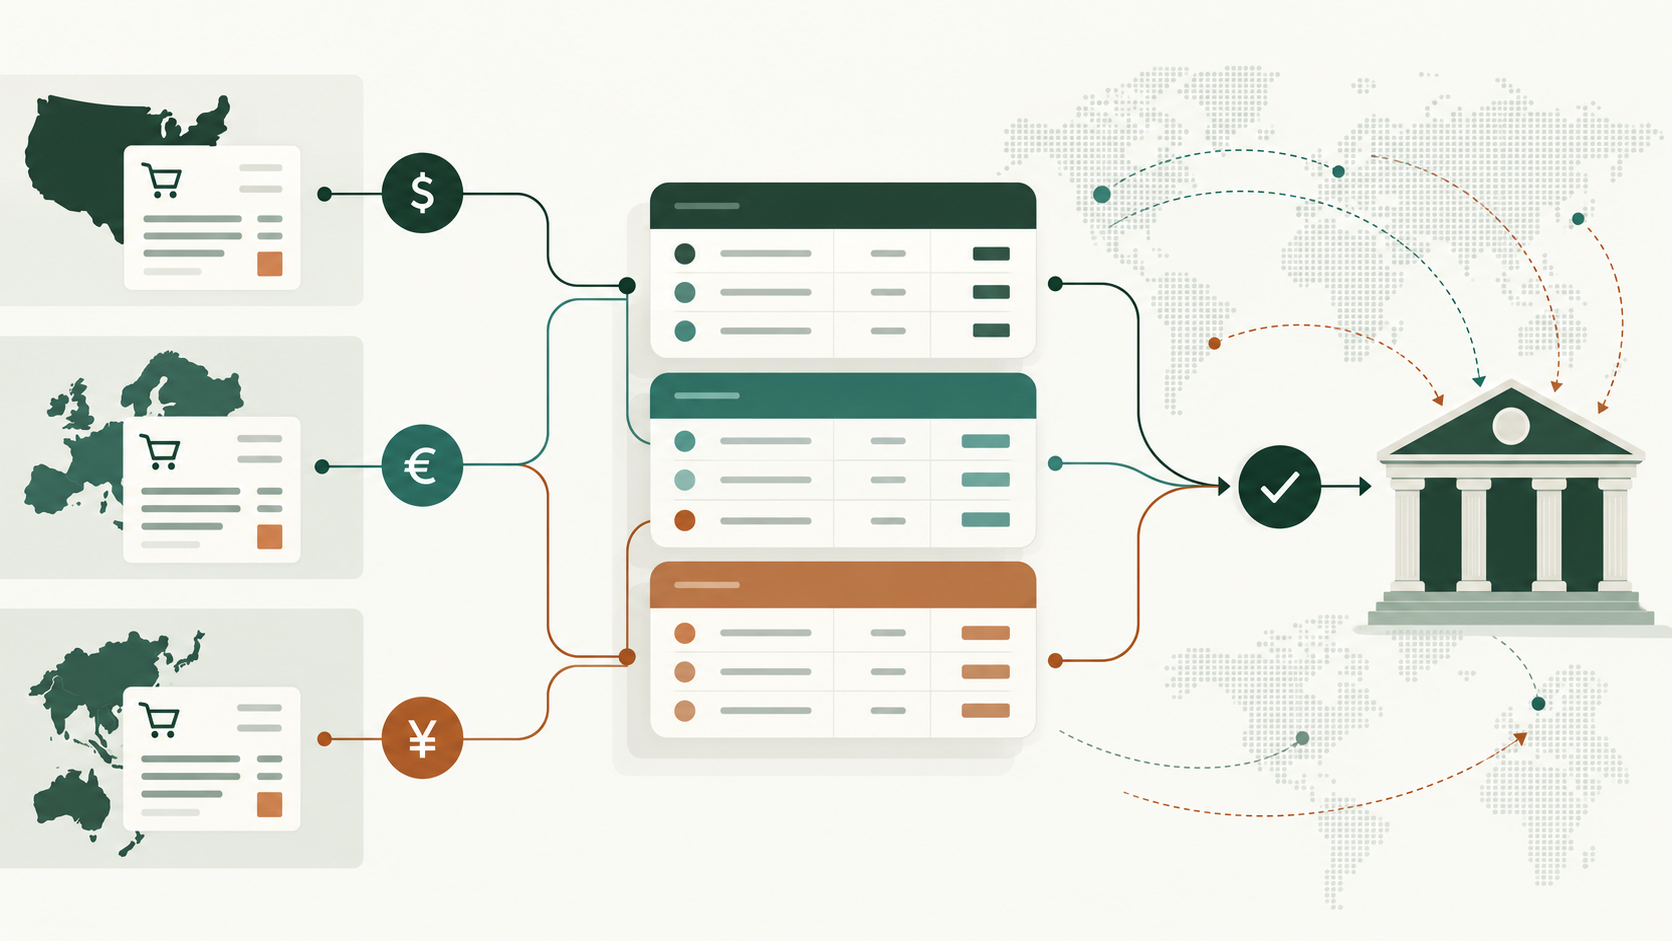
配图:离岸快车编辑部自制示意图。