


1
2026年10月20日|离岸快车
独立站订阅业务最容易出现的对账错觉,是客服点了“取消”,财务就以为钱已经退了;支付后台显示“退款成功”,会计又以为银行流水必然出现一笔等额支出。订阅状态、发票状态、支付状态、资金余额和账务期间其实是不同维度。一次客服承诺可能只停止下期续费;一次退款可能只退当期的一部分;资金可能从支付机构余额扣除,最终表现为下一笔打款减少,而不是银行账户单独付款。因此,订阅退款核对不能以“订单金额减退款金额等于到账金额”作为唯一公式。
首先要给每个动作一个可连接的编号。站点订单号用于客户服务,订阅编号用于确认计划与账期,发票编号用于确认应收与折让,支付交易编号用于确认已收款,退款编号用于追踪资金回退,余额交易编号用于解释支付机构账上变动,打款编号用于连接银行。不同系统可能一对多:一份订阅账单经多次付款尝试,一次付款又被分两次退款。财务底稿应保留原始编号、币种、金额、状态、发生时间、抓取时间和来源系统,不宜只存脱敏后的客户姓名与一行备注。编号之间缺少映射时,应先修映射,再算差额。
业务侧先把四种情形分开。第一,取消未来续费但当前服务仍有效,未必有退款。第二,当前账期全部退还,可能伴随服务权限终止,但服务终止时间须依据企业给客户的承诺核实。第三,部分退款,如对服务故障补偿一部分,不等于原订阅的计费周期自动改写。第四,客户争议、拒付或退款失败,资金结果可能与客服预期不同。客服工单应记录申请理由、批准人、批准金额和币种、涉及服务期间、是否另有优惠或账户余额补偿。若只写“同意退款”,财务无法判断应调整哪张账单,也无法识别重复补偿。
支付侧要以退款对象及其状态为准。以 Stripe 为例,官方退款对象可关联原始支付,并有金额、币种和状态等字段;状态可能并非一创建就代表最终成功。财务应定期从支付机构取得原始导出或接口数据,核对退款编号是否存在、指向哪笔交易、是否为部分退款、最终状态为何。对支付网关之外的人工银行退款,另建“站外退款”清单,不能把没有支付机构退款编号解释为不存在退款。反过来,支付后台有退款记录,也不能省略核查企业是否对同一客户做了站外转账。
账务侧应把“向客户退了钱”与“应如何调整收入、税费、应收或递延项目”分开审核。客户原账单可能跨月服务,企业可能已履行其中一部分;退款原因可能是价格折让、提前终止、重复扣款或支付撤销。不同原因对应的会计判断依赖合同条款、适用准则、开票与税务安排,不能在运营报表里直接把所有退款记成当月销售负数。财务至少需要原账单、服务覆盖期、已经交付的服务、补偿批准记录,以及既有账务处理。这里的流程建议用于核对事实,不替代会计与税务专业判断。
用一笔示例交易拆开看更直观。某客户订阅服务,当期发票与实际支付均为一百二十美元;次日客服确认其中三十美元应退,并保留当期剩余服务。业务表记录“部分退款三十”,支付系统有一个指向原付款的三十美元退款对象,余额交易中出现相应负向变动。若支付机构收取的原交易费用或退款相关费用另有列示,不能直接推断其必然按比例退回。财务需要分别核对客户实际退回三十美元、支付机构余额变化、费用明细以及原发票如何调整。示例中的金额只说明对账逻辑,不代表任何平台收费或退款规则。
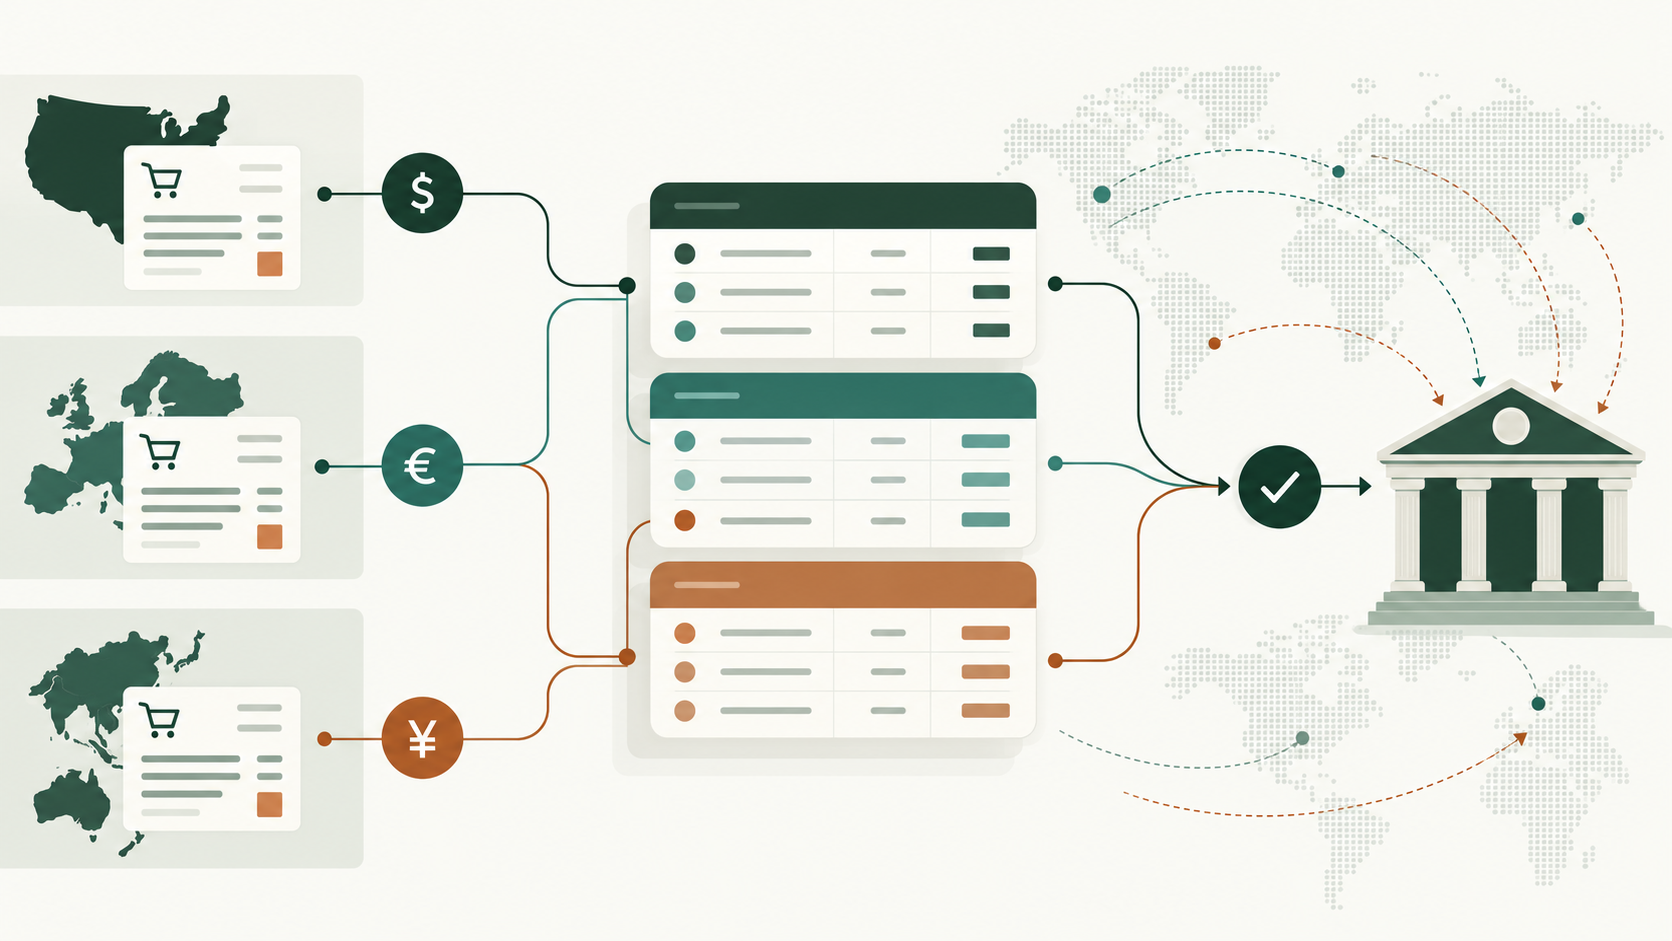
核对时应建两座桥。第一座是“业务到支付”:从订阅和发票找对应付款,再由付款找所有退款及争议,确保已批准的退款没有漏发、未批准的退款有解释。第二座是“支付到银行”:以支付机构余额为暂记账户,按期初余额加收款、减退款、减费用、加减调整、减打款,推到期末余额;打款金额再与银行流水核对。实际报表字段和方向应以使用的支付机构为准,不宜从银行净入账反算客户支付总额。Stripe 官方说明,余额交易记录各类进出余额的活动;自动打款可借助打款对账资料查看组成,而手动打款未必能一一归属到具体交易。
时间差要写入底稿,而不是作为“误差”抹平。客户可能在月末申请退款,客服在当月批准,支付机构在次月创建或完成退款,银行又在下一次打款时才体现净额。对于同一案例,管理报表可以按申请日观察客服质量,支付对账按退款交易发生日观察资金,财务账按企业适用的确认依据和结账政策处理。三张表数字不同,并不天然说明有错;关键是能从一张表的编号跳转到另一张表,并能解释跨期挂账。月末未完成的退款应列出原因、预计后续核验点和责任人。
多币种让净额比较更危险。站点标价可能是欧元,支付机构结算余额可能是美元,银行最终收到另一种币种;退款可能按原支付币种发起,而汇兑差异、换汇成本和银行扣费另有来源。底稿应同时保留订单币种金额、支付币种金额、余额币种金额、银行入账币种金额及各自交易编号,不要用单一“换算后退款”覆盖原值。若同一客户有多次订阅或升级套餐,还要把退款定位到具体服务期间和原始支付,防止用最新订单抵消较早账期的退款。
对订阅账单的调整,应核查发票与贷项记录是否和现金退款一致。Stripe 官方关于贷项通知单的说明区分了减少未付发票余额、已付款后的退款、客户余额抵扣及站外贷记等路径。这意味着“生成一张贷项通知单”和“资金已退回客户”并非完全同义;有些记录改变账单余额,有些改变支付余额,有些只是表明站外处理。企业若同时在电商后台、计费系统和会计软件里创建折让,必须明确哪个系统是事实源,其他系统只同步,不再人工复制一次。
异常清单比总表更能发现风险。可每天筛出七类项目:客服已批准但无退款编号;退款已创建但状态未最终完成;同一原付款关联多笔退款且合计超过批准额;付款未成功却有服务开通;支付机构负向记录找不到客户工单;银行净打款与支付机构打款编号不符;本期账务调整缺乏发票或贷项证据。异常分级应看金额和客户影响,不要只看数量。小额重复扣款可能直接损伤客户信任;大额跨期退款则可能明显影响结账判断。
月结时,客服、产品、支付运营和财务各有不同的签字点。客服确认退款原因与客户告知,产品确认服务权限和剩余履约范围,支付运营确认交易状态与资金去向,财务确认账单调整、暂记余额与银行对账。任何一方修改原始记录,都应保留变更历史;不能因为“已经在群里说过”就跳过工单。完成后的归档包应能回答四个问题:客户拿回多少钱、原付款来自哪里、支付机构余额为何变化、账务为何落在这一期间。四问都能通过编号和单据复核,订阅退款才算真正对平。
还需把“优惠”与“退款”分清。客户因服务问题得到下期折扣码,并未收到现金;客户账户里获得可用于将来消费的余额,也不等于原卡已经退回。若客服把这三种补偿都填在一个“退款金额”栏位,管理层可能高估现金流出,财务也可能重复冲减收入。建议把补偿类型设为必选字段,并分别记录现金退款、账单抵扣、优惠券和站外补偿的编号及使用状态。客户同时获得多种补偿时,不要只保留合计,应逐项看其是否已经生效或仍可撤销。
对账系统的自动化应先解决幂等问题。支付机构可能多次推送同一事件,人工导出也可能覆盖相邻日期;如果系统按导入行数计算退款,重复导入会让一笔退款变成两笔。可靠的导入规则以支付机构账号、对象类型、对象编号为唯一键,记录第一次见到和最后一次更新的时间;状态变化覆盖同一对象的状态,不新增一笔经济事项。对部分退款则按退款编号逐笔保留,不以原支付编号去重。财务复核时抽取一笔跨月、一次部分退款和一笔失败后重试的样本,检查系统能否还原完整生命周期。
投诉升级时的例外也必须可见。假设客户声称未到账,支付后台显示退款已成功,客服不宜立刻再次发起退款;应先取得退款对象、支付渠道返回信息及客户付款方式,核对原交易是否实际上已撤销或是否仍在处理中。若后台显示失败,财务不能按“已退”关账,应把款项继续列为待处理并由支付运营调查。客服对客户的说明应以已核实状态为准,避免把“已提交申请”说成“资金已经到账”。这一套状态语言看似细小,却直接影响重复付款风险和客户信任。
最后,订阅产品的价格或套餐调整需要单独设变更台账。升级、降级、暂停、试用转付费与附加席位,都会改变客户期待支付的金额,但不一定产生实际退款。台账应留存旧计划、新计划、生效时间、客户确认方式、系统计算结果和人工覆盖原因。财务定期比较“计划变更导致的账单变动”与“支付机构实际退款”,差异项由产品和计费人员解释;不能让退款对账表承担识别全部定价变更的任务。把产品事实与资金事实并列,才能发现真正异常,而不会把正常的服务调整误报为漏退。
为避免月结后反复改口径,财务可以保存一份“退款事件样本包”:原始订阅条款、客户请求、内部批准、发票或贷项、支付交易、退款对象、支付机构余额交易与银行打款之间的关系图。选样时应覆盖全额与部分退款、同月与跨月、成功与失败、原路与站外退款。每个样本先由制表人自行重算,再交非经手人复核,确认系统字段没有因接口升级而改变含义。这份样本包既是培训材料,也是以后发现批量差异时的参照。
退款报表的最后一栏应是“下一步”,而不是“备注”。对未结项目写清要向谁取哪份证据、何时再次检查、如果仍不解决由谁升级;对已解决项目写清最终状态和凭证编号。这样月底的未结清单可以原样滚动到下月,不必重新从聊天记录拼凑故事。持续两期仍无证据的事项应单独提交财务负责人判断,不能因为金额分散就长期藏在净打款差额里。
官方资料:Stripe 退款对象文档 https://docs.stripe.com/api/refunds ;Stripe 余额与余额交易文档 https://docs.stripe.com/api/balance ;Stripe 关于打款组成的官方说明 https://support.stripe.com/que ... mount ;Stripe 贷项通知单文档 https://docs.stripe.com/api/credit_notes/create 。以上只用于核实其产品中的数据关系,企业会计处理仍需依据自身合同、适用准则和税务情况判断。