

美国MSB牌照申请全指南:从FinCEN注册到州级合规的完整路径
- 商家地址:
- 浙江省 - 金华市
- 联 系 人:
- 杨双慧
一、什么是MSB牌照?——先理清一个关键认知
在跨境支付和数字资产行业,“美国MSB牌照”几乎成了一个绕不开的合规关键词。但一个常见的误解是:MSB牌照是一张可以通行全美、授权经营金融业务的“金融牌照”。事实并非如此。
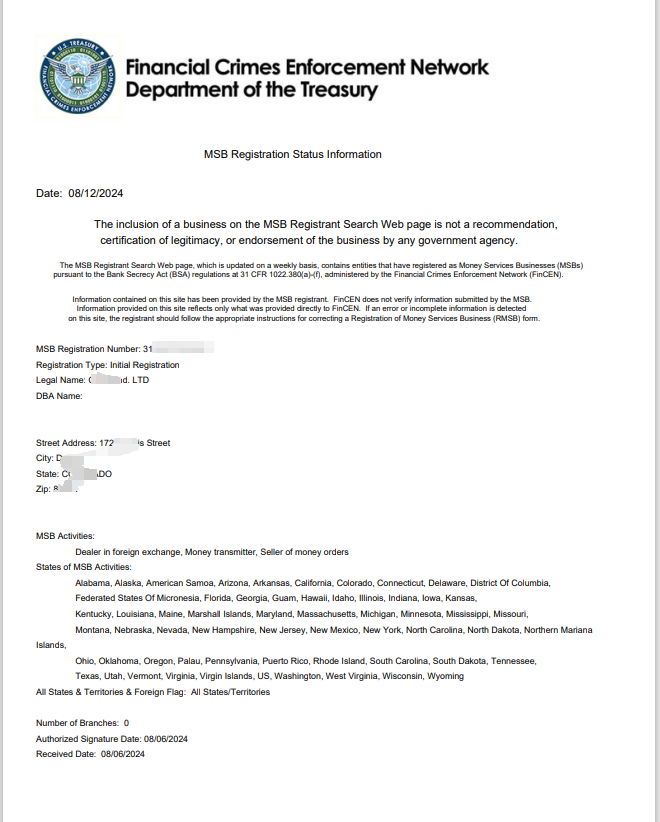
MSB的全称是Money Services Business,即货币服务业务。它本质上不是一种“牌照”,而是美国联邦法律《银行保密法》(BSA)项下的一种主体身份认定。FinCEN(美国财政部金融犯罪执法局)对MSB的监管逻辑非常明确:你不是因为持有了某张牌照才受到监管,而是因为你从事了特定类型的货币服务活动,才被纳入监管范围。注册的目的是将你的业务纳入联邦反洗钱监管网络,而非赋予你跨州经营的许可。
哪些业务会触发MSB身份?主要涵盖五类:外币兑换、支票兑现、汇票和旅行支票的发行与销售、预付访问(预付卡、数字钱包余额等),以及资金传输。其中前四类通常设有“单人单日1,000美元”的业务量门槛,而资金传输则没有最低金额豁免——只要你的业务模式是“先从一方接收资金,再将其传递给另一方或另一地点”,就可能落入资金传输的范畴。对于加密货币行业而言,以经营方式接受并传递可转换虚拟货币,或将虚拟货币与法币互换,FinCEN同样将其视为资金传输。
这意味着,USDT场外交易商、加密支付网关、跨境汇款平台乃至部分NFT交易平台的运营方,都面临MSB注册义务。
二、联邦与州:两层监管,缺一不可
理解MSB申请,必须同时理解与之并行但性质完全不同的州级监管要求。
在联邦层面,FinCEN的MSB注册是一个反洗钱合规登记。它的核心问题是“你的钱干不干净”——确保你的业务建立起有效的反洗钱机制,能够识别和报告可疑交易。
在州层面,大多数州要求从事资金传输的企业另行申请货币传输许可证(Money Transmitter License, MTL)。MTL的核心问题是“你配不配碰这笔钱”——它审查的是你的资本实力、保证金、净资产是否足以承载客户的资金安全。全美50个州中,49个州直接对货币传输实施许可管理,蒙大拿州是唯一的例外。这意味着,如果你的业务覆盖全美,你面对的可能是约50个独立的许可决定。
FinCEN注册不替代任何州级许可。FinCEN的注册是对你“MSB身份”的确认,而州MTL是你在该州“经营资金传输业务”的准入证。两者是叠加关系,不是替代关系。
三、申请MSB注册的核心流程
第一步:确立合规主体
申请主体必须是美国境内合法注册的商事主体,通常为INC或LLC形式。非美国公司不能直接以自身名义申请FinCEN注册,需要通过在美国设立子公司或关联实体来推进。主体还需要取得IRS核发的EIN税号(雇主识别号),这是提交Form 107的前提条件。
第二步:搭建合规体系
在提交注册申请之前,企业需要建立起一套符合BSA要求的合规框架。根据BSA的规定,MSB的反洗钱项目必须包含四个核心要素:书面的内部政策与程序、指定的合规官、持续的员工培训计划,以及独立的测试审计职能。此外,客户尽职调查(KYC)流程、交易监控机制、可疑交易识别与上报程序,也都是合规体系的标准配置。
合规官是这一体系的关键角色。其职责包括监控和报告可疑交易、执行KYC程序、定期评估洗钱风险,并作为企业与FinCEN之间的联络窗口。合规官不要求必须是美国公民,但需要具备反洗钱合规相关的专业背景和工作经验。
第三步:通过系统提交
FinCEN注册通过BSA电子申报系统在线完成,需填写并提交FinCEN Form 107(Registration of Money Services Business)。表格内容包括企业基本信息、所有权结构、业务类型、预计交易量、合规联系人信息等。
第四步:注册后的持续义务
MSB注册没有“有效期”的概念,每两年需要完成一次续期。续期表格需在当前两年周期结束前的12月31日之前提交。此外,如果企业的业务范围、实际控制人或合规联系人发生变更,需要在15个工作日内提交更新申请。
四、常见的认知误区与合规风险
误区一:“拿到MSB牌照就能在全美合法经营。” 这是最高发的错误认知。FinCEN注册只是联邦层面的反洗钱登记,不赋予任何州级的经营许可。在未取得对应州MTL的情况下开展业务,可能面临最高10万美元的罚款及业务禁令。
误区二:“注册后不需要持续投入。”MSB的合规义务是持续性的。企业需要按BSA要求提交可疑交易报告(SAR)和大额现金交易报告(CTR),保留交易记录至少五年,并确保合规体系的有效运转。未按要求提交报告的,最高可面临25万美元罚款及相关责任人的刑事责任。
误区三:“合规文件可以套用模板。” FinCEN的合规审查关注的是你的合规体系是否与你的实际业务模式和风险特征相匹配。一套从其他企业复制来的AML政策模板,在面对监管审计时不仅无法提供保护,反而可能成为“明知故犯”的证据。
结语
美国MSB注册不是一张“买来就能用”的牌照,而是一套以反洗钱合规为核心的监管框架的入口。它的价值不在于证书本身,而在于它迫使企业建立起一套经得起审查的合规体系。在当前的监管环境下,这套体系既是经营的前提,也是风险的缓冲。对于计划进入美国市场的支付和数字资产企业而言,正确的做法是在业务规划阶段就将联邦注册与州级许可同步纳入考量,避免因合规缺口而在业务推进中遭遇监管阻断。
在跨境支付和数字资产行业,“美国MSB牌照”几乎成了一个绕不开的合规关键词。但一个常见的误解是:MSB牌照是一张可以通行全美、授权经营金融业务的“金融牌照”。事实并非如此。
MSB的全称是Money Services Business,即货币服务业务。它本质上不是一种“牌照”,而是美国联邦法律《银行保密法》(BSA)项下的一种主体身份认定。FinCEN(美国财政部金融犯罪执法局)对MSB的监管逻辑非常明确:你不是因为持有了某张牌照才受到监管,而是因为你从事了特定类型的货币服务活动,才被纳入监管范围。注册的目的是将你的业务纳入联邦反洗钱监管网络,而非赋予你跨州经营的许可。
哪些业务会触发MSB身份?主要涵盖五类:外币兑换、支票兑现、汇票和旅行支票的发行与销售、预付访问(预付卡、数字钱包余额等),以及资金传输。其中前四类通常设有“单人单日1,000美元”的业务量门槛,而资金传输则没有最低金额豁免——只要你的业务模式是“先从一方接收资金,再将其传递给另一方或另一地点”,就可能落入资金传输的范畴。对于加密货币行业而言,以经营方式接受并传递可转换虚拟货币,或将虚拟货币与法币互换,FinCEN同样将其视为资金传输。
这意味着,USDT场外交易商、加密支付网关、跨境汇款平台乃至部分NFT交易平台的运营方,都面临MSB注册义务。
二、联邦与州:两层监管,缺一不可
理解MSB申请,必须同时理解与之并行但性质完全不同的州级监管要求。
在联邦层面,FinCEN的MSB注册是一个反洗钱合规登记。它的核心问题是“你的钱干不干净”——确保你的业务建立起有效的反洗钱机制,能够识别和报告可疑交易。
在州层面,大多数州要求从事资金传输的企业另行申请货币传输许可证(Money Transmitter License, MTL)。MTL的核心问题是“你配不配碰这笔钱”——它审查的是你的资本实力、保证金、净资产是否足以承载客户的资金安全。全美50个州中,49个州直接对货币传输实施许可管理,蒙大拿州是唯一的例外。这意味着,如果你的业务覆盖全美,你面对的可能是约50个独立的许可决定。
FinCEN注册不替代任何州级许可。FinCEN的注册是对你“MSB身份”的确认,而州MTL是你在该州“经营资金传输业务”的准入证。两者是叠加关系,不是替代关系。
三、申请MSB注册的核心流程
第一步:确立合规主体
申请主体必须是美国境内合法注册的商事主体,通常为INC或LLC形式。非美国公司不能直接以自身名义申请FinCEN注册,需要通过在美国设立子公司或关联实体来推进。主体还需要取得IRS核发的EIN税号(雇主识别号),这是提交Form 107的前提条件。
第二步:搭建合规体系
在提交注册申请之前,企业需要建立起一套符合BSA要求的合规框架。根据BSA的规定,MSB的反洗钱项目必须包含四个核心要素:书面的内部政策与程序、指定的合规官、持续的员工培训计划,以及独立的测试审计职能。此外,客户尽职调查(KYC)流程、交易监控机制、可疑交易识别与上报程序,也都是合规体系的标准配置。
合规官是这一体系的关键角色。其职责包括监控和报告可疑交易、执行KYC程序、定期评估洗钱风险,并作为企业与FinCEN之间的联络窗口。合规官不要求必须是美国公民,但需要具备反洗钱合规相关的专业背景和工作经验。
第三步:通过系统提交
FinCEN注册通过BSA电子申报系统在线完成,需填写并提交FinCEN Form 107(Registration of Money Services Business)。表格内容包括企业基本信息、所有权结构、业务类型、预计交易量、合规联系人信息等。
第四步:注册后的持续义务
MSB注册没有“有效期”的概念,每两年需要完成一次续期。续期表格需在当前两年周期结束前的12月31日之前提交。此外,如果企业的业务范围、实际控制人或合规联系人发生变更,需要在15个工作日内提交更新申请。
四、常见的认知误区与合规风险
误区一:“拿到MSB牌照就能在全美合法经营。” 这是最高发的错误认知。FinCEN注册只是联邦层面的反洗钱登记,不赋予任何州级的经营许可。在未取得对应州MTL的情况下开展业务,可能面临最高10万美元的罚款及业务禁令。
误区二:“注册后不需要持续投入。”MSB的合规义务是持续性的。企业需要按BSA要求提交可疑交易报告(SAR)和大额现金交易报告(CTR),保留交易记录至少五年,并确保合规体系的有效运转。未按要求提交报告的,最高可面临25万美元罚款及相关责任人的刑事责任。
误区三:“合规文件可以套用模板。” FinCEN的合规审查关注的是你的合规体系是否与你的实际业务模式和风险特征相匹配。一套从其他企业复制来的AML政策模板,在面对监管审计时不仅无法提供保护,反而可能成为“明知故犯”的证据。
结语
美国MSB注册不是一张“买来就能用”的牌照,而是一套以反洗钱合规为核心的监管框架的入口。它的价值不在于证书本身,而在于它迫使企业建立起一套经得起审查的合规体系。在当前的监管环境下,这套体系既是经营的前提,也是风险的缓冲。对于计划进入美国市场的支付和数字资产企业而言,正确的做法是在业务规划阶段就将联邦注册与州级许可同步纳入考量,避免因合规缺口而在业务推进中遭遇监管阻断。
